반응형

전체 글 83

[10월 둘째주] 신용대출 금리 6.33%, 새로 빌리면 이자는 얼마

주간 경제 브리핑 · 2026년 10월 2주신용대출 1천만원을 8월 평균 금리 연 6.33%에 새로 빌렸다면, 1년 이자는 약 63만원입니다.은행 일반 대출 평균 기준이고, 버팀목 같은 정책 전세대출은 금리가 따로 정해집니다.이번 주는 대출금리·물가·내 월급 이야기입니다.10월 물가는 다시 3% 안팎이 예상되고, 10월 8일부터 임금체불 처벌이 무거워집니다.🏠 전세대출 4.35%·신용대출 6.33%, 대출금리 줄줄이 올라8월 은행 전세자금대출 금리는 연 4.35%로, 한 달 새 0.16%p 올랐습니다.일반 신용대출 금리는 연 6.33%로 0.36%p 뛰었습니다. 2년 7개월 만에 가장 높습니다.주택담보대출 금리는 연 4.66%로 4개월 연속 올라, 2022년 11월 이후 가장 높습니다.모두 한국은행이 ..
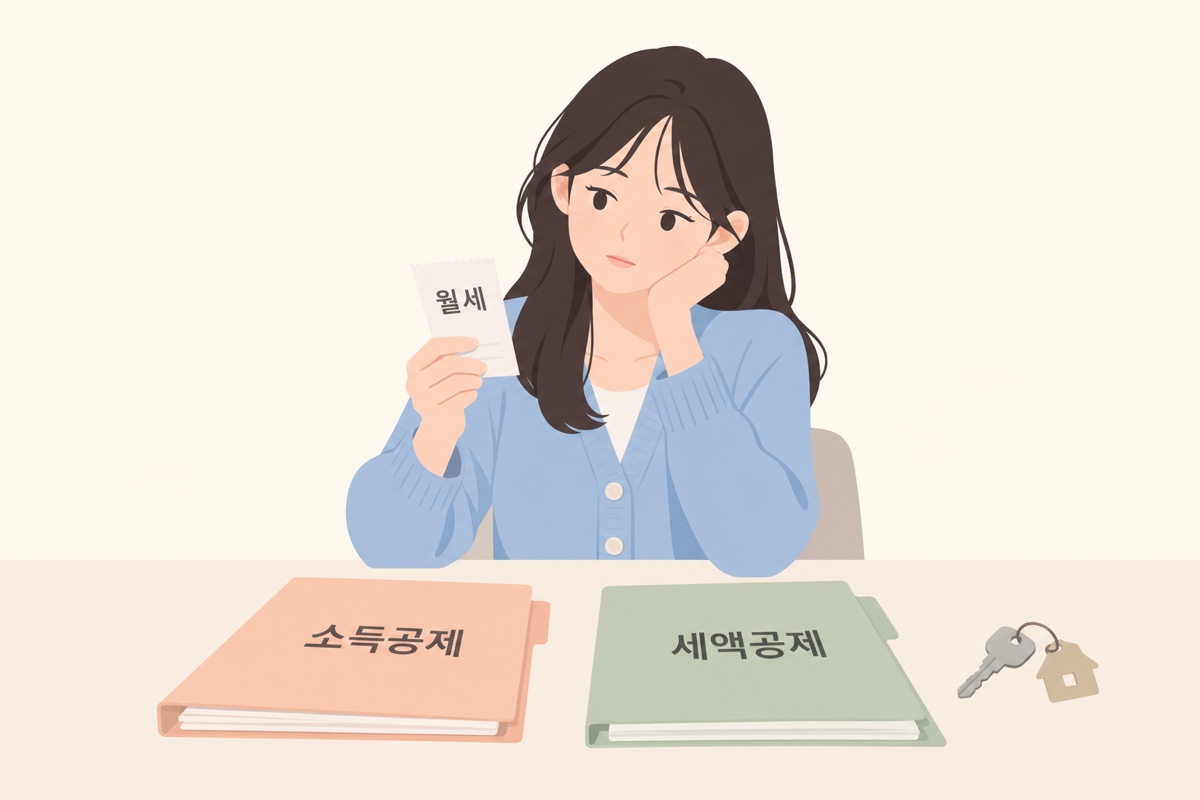
월세 현금영수증을 끊었는데, 월세 공제도 받은 걸까요

같은 월세로 두 번 돌려받을 수 있는지, 둘 중 무엇이 내 몫인지 따져 봅니다홈택스에서 월세 현금영수증을 신청해 두었습니다.그럼 월세로 받을 공제는 다 받은 걸까요?여기서 끝났다고 생각하기 쉽습니다.그런데 답은 「아닐 수도 있습니다」입니다.월세로 세금을 줄이는 길은 두 갈래입니다.하나는 월세 세액공제, 하나는 현금영수증 소득공제입니다.이름은 비슷해도 깎아 주는 자리가 다릅니다.소득공제와 세액공제, 어디서 깎나세금은 두 단계로 계산됩니다.먼저 번 돈에서 이것저것 빼고 세금을 매길 금액을 정합니다.그 금액에 세율을 곱해 낼 세금을 정합니다.소득공제는 앞 단계에서 빼 줍니다.세금을 매길 금액이 줄어듭니다.실제로 줄어드는 세금은 뺀 금액에 내 세율을 곱한 만큼입니다.세액공제는 뒤 단계에서 빼 줍니다.이미 계산된..

[10월 둘째주] 기름값 14.8%, 신용대출 금리 6.33%… 생활비와 이자가 함께 올랐습니다

주간 경제 브리핑 · 2026년 10월 2주주유소 기름값(석유류)이 1년 새 14.8% 뛰었습니다.8월 새로 나간 신용대출 금리는 6.33%로 7월보다 0.36%p 올랐습니다.10월 7일부터는 청년미래적금 2차 가입 신청이 시작됩니다.생활비와 대출 이자가 함께 무거워졌다는 숫자가 나온 한 주였습니다.청년 전세대출보증은 새 기준이 나왔고, 9월 수출은 한 달 기준 사상 최대였습니다.이 글의 숫자는 2026년 10월 5일까지 보도된 것입니다.금리·수익률·요금 상한·관세율은 모두 발표된 시점의 숫자입니다.신청하거나 대출받기 전에는 각 출처 기관의 안내를 다시 확인하세요.⛽ 9월 물가 2.9% 상승, 기름값이 끌어올렸습니다9월 소비자물가는 지난해 9월보다 2.9% 올랐습니다.8월과 비교하면 0.3% 올랐습니다...

전월세 전환율, 반전세가 가벼운지 재는 숫자 하나

보증금 1억을 빼면 월세는 얼마가 붙어야 맞을까요반전세는 목돈이 덜 드니까 가볍다고들 합니다.그런데 가벼운지 무거운지는 느낌이 아니라 비율 하나로 갈립니다.그 비율이 전월세 전환율입니다.전세 2억을 보증금 1억·월세 50만 원으로 바꾸자는 제안, 이건 몇 %짜리일까요.전월세 전환율이 뭔가요보증금 일부를 월세로 바꿀 때 쓰는 비율입니다.「보증금 1억을 빼 주면 1년에 월세를 얼마 받겠다」를 %로 적은 겁니다.공식은 간단합니다.월세 = 줄어든 보증금 × 전환율 ÷ 12전환율이 5%라고 해 보겠습니다.보증금 1억을 줄이면 1년 월세는 500만 원입니다.12로 나누면 한 달에 약 41만 7천 원입니다.전환율이 6%라면 한 달 50만 원이 됩니다.1억을 바꿀 때 1%포인트 차이면 1년에 100만 원이 더 나갑니다..

이자를 하루 늦게 내면 얼마가 더 붙을까요

하루 늦으면 12원, 한 달 밀리면 이야기가 달라집니다대출 이자 납부일을 하루 넘기면 얼마가 더 나갈까요?그 돈은 정확히 어디에 붙는 걸까요?"큰일 난다"는 느낌만 있고, 직접 계산해 본 적은 없을 겁니다.오늘은 그 계산을 같이 해 보겠습니다.연체이자의 정식 이름은 지연배상금입니다은행 약관에서는 연체이자를 지연배상금이라고 부릅니다.약속한 날에 돈을 못 받아 생긴 손해를 물어내라는 뜻입니다.여기에 쓰는 금리가 연체이자율입니다.금융회사의 연체이자율은 「약정금리 + 연 3%포인트 이내」로 묶여 있습니다.은행·보험 같은 금융회사에 먼저 적용됐습니다.2019년 6월부터는 대부업에도 같은 기준이 적용됐습니다.약정금리가 연 6%라면 연체이자율은 최대 연 9%입니다.다만 어떤 경우에도 법정최고금리 연 20%를 넘을 수..

청약가점 84점, 세 칸은 이렇게 채워집니다

무주택기간·부양가족·통장 가입기간, 점수를 세는 방식"만점이 84점이라던데, 그게 사람이 받을 수 있는 점수예요?"친구가 청약홈 화면을 보다가 이렇게 물었습니다.받을 수는 있습니다.다만 시간과 가족이 같이 쌓여야 나오는 점수입니다.오늘은 그 84점이 어디서 오는지 한 칸씩 세어 보겠습니다.84점은 세 칸의 합입니다청약가점은 민영주택을 가점제로 뽑을 때 쓰는 점수입니다.세 칸을 더해서 매깁니다.무주택기간이 최대 32점입니다.부양가족 수가 최대 35점입니다.청약통장 가입기간이 최대 17점입니다.32와 35와 17을 더하면 84가 됩니다.2026년 9월 오늘 기준 배점입니다.바뀔 수 있으니 청약홈(applyhome.co.kr)의 가점 계산기에서 꼭 다시 확인하세요.무주택기간은 언제부터 세나많이들 헷갈리는 칸입..

전입신고와 확정일자, 하나만 해두면 무엇이 빌까요

대항력은 버틸 힘을, 우선변제권은 돈 받을 순서를 사 줍니다잔금을 치른 날 오후입니다.짐은 아직 박스째 쌓여 있습니다.중개사무소를 나서는데 사장님이 한마디 던집니다."오늘 꼭 전입신고하고, 확정일자도 받아요."고개는 끄덕였는데 머릿속엔 물음표가 남습니다.둘은 같은 걸까요.하나만 하면 안 될까요.이 두 가지는 서로 다른 권리를 받쳐 줍니다.전입신고는 「대항력」을 받칩니다.확정일자는 「우선변제권」을 받칩니다.오늘은 이 둘을 따로 떼어 보겠습니다.대항력: 새 집주인 앞에서 버티는 힘대항력은 "나 여기 세입자입니다"라고 남에게 주장하는 힘입니다.여기서 남은 주로 새 집주인입니다.주택임대차보호법은 조건 두 가지를 요구합니다.하나는 집을 넘겨받아 실제로 사는 것입니다.다른 하나는 주민등록, 곧 전입신고입니다.예를 ..

최소결제만 하면 괜찮을까요? 리볼빙과 할부수수료가 미루는 것

「수수료」라는 이름 뒤에 숨은 연 이자율 읽는 법최소결제만 하면 연체가 아니니 괜찮다고들 합니다.연체가 아닌 건 맞습니다.그런데 빚이 줄어든 것도 아닙니다.남은 돈은 사라지지 않고 다음 달 청구서로 자리를 옮깁니다.그리고 옮겨 간 금액에는 수수료가 붙습니다.오늘은 리볼빙과 할부수수료 이야기를 해 보겠습니다.둘이 무엇을 미루는지, 그 수수료가 왜 이자로 보이지 않는지 차례로 짚겠습니다.리볼빙은 일부만 내겠다는 약속입니다리볼빙의 정식 이름은 일부결제금액이월약정입니다.이번 달 카드값 중 일부만 내고, 나머지는 다음 달로 넘기는 약속이죠.먼저 내야 하는 몫은 카드사와 약정한 비율로 정해집니다.이게 흔히 말하는 최소결제입니다.얻는 것은 분명합니다.당장 통장이 비어 있어도 연체 기록이 남지 않습니다.월급이 며칠 늦..

원금이 두 배 되는 데 몇 년? 72로 나눠 보면 압니다

단리와 복리의 차이, 그리고 암산 한 줄72.오늘 글은 이 숫자 하나에서 시작합니다.72를 1년 수익률로 나누면 원금이 두 배 되는 데 걸리는 햇수가 나옵니다.연 6%라면 72÷6=12, 약 12년입니다.계산기 없이 머릿속으로 할 수 있습니다.다만 조건이 하나 붙습니다.이자가 「복리」로 붙을 때만 맞는 계산입니다.그래서 복리가 무엇인지부터 짚겠습니다.⸻단리와 복리, 이자가 어디에 붙나단리는 원금에만 이자가 붙습니다.복리는 원금에 붙은 이자에도 다시 이자가 붙습니다.말로는 비슷해 보입니다.숫자로 보면 다릅니다.1,000만 원을 연 5%로 넣어 둔다고 해 보겠습니다.단리는 해마다 50만 원씩 똑같이 붙습니다.10년 뒤에는 1,500만 원입니다.복리는 첫해 50만 원이 붙습니다.둘째 해에는 1,050만 원의 ..

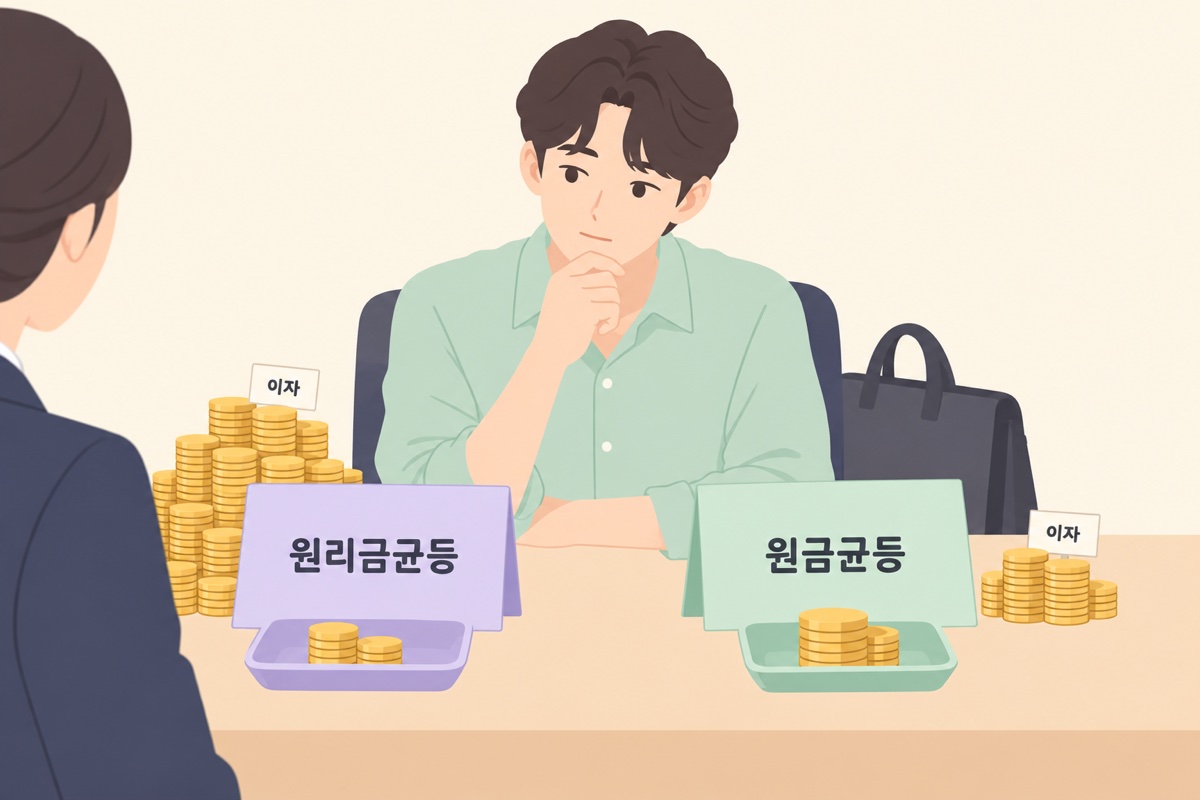
매달 덜 내면 이자도 덜 낼까? 원리금균등과 원금균등

같은 1억 원을 빌려도 갚는 방식에 따라 이자가 130만 원 넘게 달라집니다"매달 덜 내는 쪽으로 할게요. 그게 더 싼 거잖아요."대출 창구에서 자주 나오는 말입니다.상환 방식 두 가지를 받아 들면 대부분 첫 달 금액부터 봅니다.그리고 숫자가 작은 쪽을 고릅니다.그런데 첫 달이 싸다고 전체가 싼 건 아닙니다.오늘은 이 착시를 숫자로 풀어 보겠습니다.⸻이자는 남은 원금에 붙습니다먼저 규칙 하나만 기억하면 됩니다.대출 이자는 매달 「아직 안 갚은 원금」에 붙습니다.남은 원금이 크면 이자도 크고, 줄면 이자도 줄어듭니다.두 방식의 차이도 결국 하나입니다.원금을 언제, 얼마나 빨리 줄이느냐입니다.⸻원리금균등: 매달 같은 금액원리금균등은 원금과 이자를 합친 금액을 매달 똑같이 냅니다.나가는 돈이 일정해서 가계부 ..

반응형